
En bref
- Stripe ne facture ni abonnement ni frais d’installation : la commission est de 1,5 % + 0,25 € par paiement sur une carte standard de l’Espace économique européen, 3,15 % + 0,25 € sur une carte émise hors Europe.
- Le chiffre d’affaires à déclarer à l’URSSAF est le montant payé par le client, commission comprise : en micro-entreprise, aucune charge réelle ne se déduit.
- Stripe facture depuis l’Irlande, ce qui oblige à demander un numéro de TVA intracommunautaire et à reverser soi-même la TVA sur les commissions, même quand on ne facture aucune TVA à ses clients, et quel que soit le montant.
- Le premier virement arrive sous 7 à 14 jours, puis au rythme choisi : quotidien, hebdomadaire, mensuel ou manuel.
- Stripe pour une micro-entreprise se justifie dès que l’encaissement devient répétitif ; pour trois factures par an, un virement bancaire reste plus simple et gratuit.
Encaisser une carte bancaire quand on travaille seul, sans terminal et sans contrat de vente à distance négocié avec sa banque, relevait encore du parcours du combattant il y a dix ans. Stripe a largement réglé la question : un compte ouvert en une heure, un lien de paiement envoyé par e-mail, et l’argent qui arrive sur le compte quelques jours plus tard.
Cette simplicité masque pourtant deux sujets que personne n’explique au moment de l’inscription. Utiliser Stripe pour une micro-entreprise a un coût réel une fois les commissions cumulées, et déclenche des obligations fiscales du côté de la TVA. Ce guide reprend les deux, chiffres officiels à l’appui.
Sommaire
Stripe, c’est quoi exactement ?
Stripe est une plateforme de paiement en ligne qui permet d’accepter les cartes bancaires sans contrat monétique classique avec sa banque. L’entreprise s’intercale entre le client qui paie et le compte du professionnel : elle encaisse, contrôle la transaction, puis reverse les fonds après prélèvement de sa commission.
La société a été fondée en 2010 par les frères Patrick et John Collison. Pour un client français, le contrat est signé avec Stripe Payments Europe, Limited, une entité établie en Irlande. Ce détail paraît anodin ; il a pourtant des conséquences fiscales directes, détaillées plus bas.
Trois usages couvrent la quasi-totalité des besoins d’un indépendant : un lien de paiement à envoyer par e-mail ou par message, une page de paiement hébergée par Stripe, ou un module branché sur une boutique WooCommerce ou Shopify. Aucun des trois ne demande d’écrire une ligne de code, ce qui rend l’outil accessible même sans compétence technique.
Combien coûte Stripe pour une micro-entreprise ?
Aucun abonnement, aucun frais d’installation : Stripe se rémunère uniquement sur les paiements réussis, à hauteur de 1,5 % + 0,25 € pour une carte standard émise dans l’Espace économique européen.
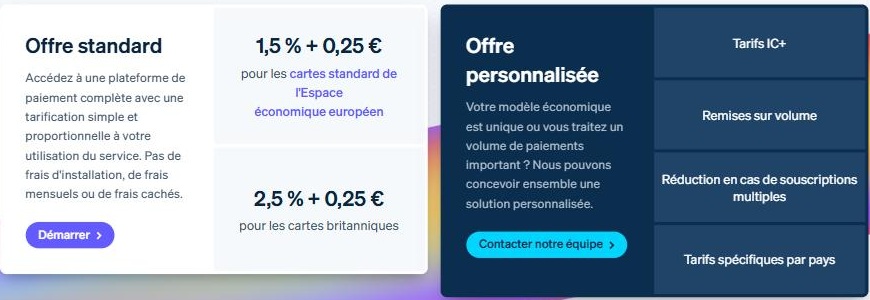
Sur une prestation facturée 500 €, la commission représente 7,75 € et il reste 492,25 € à créditer. Sur 1 000 €, elle monte à 15,25 €. Le pourcentage change en revanche selon la carte utilisée par le client, ce qui rend le coût réel difficile à anticiper quand la clientèle est internationale.
| Type de paiement | Commission prélevée |
|---|---|
| Carte standard de l’Espace économique européen | 1,5 % + 0,25 € |
| Carte premium de l’Espace économique européen | 2,8 % + 0,25 € |
| Carte britannique | 2,5 % + 0,25 € |
| Carte internationale, hors Europe | 3,15 % + 0,25 € |
| Conversion de devises | + 2 % |
| Prélèvement SEPA | 0,35 € |
| Litige reçu | 20 € |
Deux frais annexes méritent l’attention. Une conversion de devises ajoute 2 % au tarif applicable. Et chaque litige ouvert par un client (ce que les réseaux bancaires appellent une « rétrofacturation ») coûte 20 € de frais de dossier, indépendamment du montant contesté. Ces montants figurent sur la grille tarifaire officielle de Stripe, relevée au moment où nous écrivons ces lignes.
Le chiffre d’affaires à déclarer, c’est le montant brut
C’est l’erreur la plus fréquente chez les nouveaux inscrits : le chiffre d’affaires à déclarer à l’URSSAF est le montant payé par le client, pas celui qui atterrit sur le compte bancaire.
Le régime micro repose sur un abattement forfaitaire pour frais professionnels, et interdit en contrepartie toute déduction de charge réelle. La commission de Stripe est une charge comme une autre. Sur la prestation à 500 € de tout à l’heure, la déclaration porte donc sur 500 €, pas sur 492,25 €, et les cotisations se calculent sur ce montant brut.
La même règle vaut pour le plafond de chiffre d’affaires du régime : ce sont bien les 500 € qui comptent. Un indépendant qui encaisse l’essentiel de son activité par carte doit donc suivre son seuil sur les montants facturés, pas sur ses relevés bancaires. Notre guide de la facture en auto-entrepreneur détaille les mentions obligatoires à y faire figurer, et celui consacré à la facturation électronique reprend le calendrier applicable depuis le 1er septembre 2026.
La TVA sur les frais Stripe, le piège que personne n’anticipe
Un micro-entrepreneur qui ne facture pas de TVA à ses clients, ce que l’administration appelle la franchise en base, doit malgré tout demander un numéro de TVA intracommunautaire à son service des impôts des entreprises, puis reverser lui-même la TVA française sur les commissions prélevées par Stripe.
La raison tient à la localisation du prestataire. Stripe facture ses services depuis l’Irlande, donc depuis un autre État membre de l’Union européenne. Or, l’administration fiscale impose ce numéro dès qu’un micro-entrepreneur achète une prestation de services intracommunautaire, quel qu’en soit le montant. Aucun seuil de tolérance ici, contrairement aux achats de marchandises où un plancher de 10 000 € s’applique.
En pratique, la démarche tient en trois gestes : demander le numéro au service des impôts des entreprises, déposer une déclaration de TVA sur les périodes concernées, et y reverser 20 % du montant des commissions. Sur 300 € de frais annuels, cela représente 60 € de TVA qui ne se récupèrent pas, puisque la franchise en base prive de tout droit à déduction.
Bonne nouvelle tout de même, obtenir ce numéro ne fait pas sortir de la franchise en base. Les factures adressées aux clients restent sans TVA, avec la mention réglementaire habituelle, qui peut désormais viser l’article L. 223-3 du code des impositions des biens et des services, entré en vigueur le 1er septembre 2026 en reprise de l’ancien article 293 B du code général des impôts.
Quand l’argent arrive vraiment sur le compte
Le premier virement est programmé sous 7 à 14 jours après le premier paiement encaissé en production, selon la documentation de Stripe. Ce délai initial sert aux vérifications d’usage et peut s’allonger sur certains secteurs d’activité.
Ensuite, le rythme se règle librement dans le tableau de bord : virements quotidiens chaque jour ouvrable, hebdomadaires ou mensuels à date fixe, ou virements manuels déclenchés à la demande. Pour une trésorerie tendue, le réglage quotidien évite de laisser dormir plusieurs centaines d’euros sur le solde Stripe. Le sujet rejoint les réflexes décrits dans notre article sur la gestion de trésorerie en TPE.
Sur quel compte bancaire encaisser
Stripe verse sur n’importe quel IBAN au nom du titulaire du compte, personnel ou professionnel. Un compte dédié devient en revanche obligatoire dès que le chiffre d’affaires dépasse 10 000 € deux années civiles consécutives.
Rien n’oblige pour autant à souscrire un compte professionnel facturé au prix fort : un simple compte courant séparé suffit légalement. Les offres comparées dans notre dossier sur les banques pro en ligne coûtent souvent moins de 10 € par mois et simplifient nettement le rapprochement entre les virements Stripe et les factures émises.
Démarrer avec Stripe pour une micro-entreprise en quatre étapes
Compter une heure environ entre la création du compte et le premier lien de paiement envoyé à un client.
- Créer le compte avec son adresse e-mail professionnelle, puis renseigner le SIREN, l’adresse de l’entreprise et l’IBAN de versement. Ceux qui n’ont pas encore de numéro trouveront la marche à suivre dans notre guide pour créer une micro-entreprise.
- Passer la vérification d’identité : pièce d’identité en cours de validité, parfois un justificatif d’activité selon le secteur déclaré.
- Générer un lien de paiement depuis le tableau de bord, en indiquant le libellé de la prestation et le montant. Aucun développement n’est nécessaire à cette étape.
- Tester un paiement en mode bac à sable, puis basculer en production et contrôler la première facture de commissions.
Dernier réflexe utile : télécharger chaque mois le relevé de frais depuis le tableau de bord. C’est ce document qui servira de base au calcul de la TVA à autoliquider.
Les limites de Stripe pour une micro-entreprise
Trois limites reviennent systématiquement : le coût sur les petits montants, la rigidité des contrôles de conformité et l’absence de support téléphonique.
Les 0,25 € fixes pèsent lourd sur les petites sommes. Sur un paiement de 5 €, la commission atteint 0,33 €, soit près de 6,5 % du montant. Vendre des produits à l’unité à bas prix coûte donc proportionnellement beaucoup plus cher que facturer des prestations à plusieurs centaines d’euros.
Viennent ensuite les contrôles. Stripe est un établissement de paiement soumis aux obligations de lutte contre le blanchiment : un changement brutal de volume, une activité mal décrite ou un secteur jugé sensible peuvent déclencher une demande de justificatifs et, le temps de la réponse, une suspension des virements. Décrire précisément son activité dès l’inscription réduit nettement ce risque.
Troisième point, l’assistance passe par le chat et l’e-mail, en anglais la plupart du temps sur les sujets techniques. Qui tient à joindre un interlocuteur au téléphone sera mieux servi par sa banque.
Les alternatives à Stripe pour un indépendant
Trois options couvrent l’essentiel des situations : le virement bancaire pour les montants élevés, PayPal pour rassurer les particuliers, un terminal mobile pour l’encaissement en face-à-face.
Le virement SEPA ne coûte rien et reste imbattable sur une facture à 3 000 €, au prix d’une relance manuelle quand le client oublie. PayPal bénéficie d’une notoriété supérieure auprès du grand public, avec des commissions généralement plus élevées. Pour l’encaissement physique, un lecteur de carte de type SumUp ou Zettle répond mieux au besoin qu’une solution pensée pour le web.
Beaucoup d’outils de facturation intègrent aussi un bouton de paiement qui s’appuie sur Stripe en arrière-plan : la commission reste due, avec parfois un supplément prélevé par l’éditeur. Notre sélection des outils SaaS pour entrepreneurs replace ces briques les unes par rapport aux autres.
Le bon arbitrage dépend surtout du profil de clientèle : Stripe pour une micro-entreprise prend tout son sens face à des particuliers qui paient en ligne, beaucoup moins face à des entreprises habituées au virement à 30 jours.
À qui cette solution convient vraiment ?
Le calcul se résume à la fréquence des encaissements : la commission devient rentable dès que l’opération se répète, et coûteuse quand elle reste exceptionnelle.
Un consultant qui facture trois missions par an à 2 000 € paiera près de 92 € de commissions pour un service qu’un virement bancaire rendrait gratuit. À l’inverse, un formateur qui vend un accès en ligne à 49 €, une dizaine de fois par mois, gagne un temps considérable : plus de relance, plus de rapprochement manuel, un encaissement immédiat au moment de la décision d’achat. C’est exactement la logique d’une page de vente qui convertit, où le paiement doit suivre la décision sans friction.
Entre les deux, le critère décisif reste le taux d’abandon. Si des clients renoncent parce que payer leur demande un effort, la commission cesse d’être un coût pour devenir une assurance contre une vente perdue.
À retenir
Stripe pour une micro-entreprise reste l’une des façons les plus rapides d’accepter une carte bancaire sans passer par un contrat monétique. Le coût est lisible tant que la clientèle est européenne, à condition de se rappeler que la commission ne réduit ni le chiffre d’affaires déclaré ni le plafond du régime micro. Le vrai point de vigilance est fiscal : la facturation depuis l’Irlande impose un numéro de TVA intracommunautaire et une autoliquidation, formalité mineure quand elle est anticipée, nettement moins agréable quand elle est découverte trois ans plus tard.
Questions fréquentes sur Stripe pour une micro-entreprise
Un micro-entrepreneur peut-il ouvrir un compte Stripe ?
Oui. Il suffit d’un SIREN actif, d’une pièce d’identité en cours de validité et d’un IBAN au nom du titulaire du compte. Ni capital social ni extrait Kbis de société ne sont demandés, la micro-entreprise étant une entreprise individuelle.
Les frais Stripe sont-ils déductibles en micro-entreprise ?
Non. Le régime micro applique un abattement forfaitaire pour frais professionnels et interdit toute déduction de charge réelle. Les commissions restent donc incluses dans le chiffre d’affaires déclaré, sans retranchement possible.
Faut-il un numéro de TVA intracommunautaire pour utiliser Stripe ?
Oui. Stripe facture depuis l’Irlande, et l’achat d’une prestation de services auprès d’un assujetti établi dans un autre État membre oblige le micro-entrepreneur à demander ce numéro, quel que soit le montant, puis à autoliquider la TVA en France.
Stripe ou PayPal pour une micro-entreprise ?
Stripe l’emporte sur le coût pour une clientèle européenne et sur l’automatisation des encaissements récurrents. PayPal garde l’avantage de la notoriété auprès des particuliers, qui hésitent parfois à saisir un numéro de carte sur une page inconnue. Rien n’interdit de proposer les deux moyens de paiement.
Cet article vous a plu ?
 Ajouter à mes sources Google
Vous nous retrouverez plus facilement dans les résultats et réponses IA de Google.